Voluntary Standard UE 2026/1560: guida per PMI
Condividi questo post
Il Voluntary Standard (VS) è lo standard europeo di rendicontazione di sostenibilità per uso volontario, introdotto dal Regolamento delegato (UE) 2026/1560. È stato adottato il 3 luglio 2026, pubblicato in Gazzetta ufficiale il 21 settembre ed è in vigore dal 24 settembre 2026. Si rivolge alle imprese non soggette a rendicontazione obbligatoria che non superano in media i 1.000 dipendenti e diventa il nuovo riferimento giuridico al posto del VSME. Resta volontario, ma definisce anche il perimetro delle informazioni che i clienti soggetti a CSRD potranno chiedere ai fornitori.
Che cos’è il Voluntary Standard
Il VS è uno standard proporzionato e modulare per le imprese che non rientrano nella CSRD. Si basa sul VSME, la raccomandazione della Commissione sulla rendicontazione volontaria delle PMI non quotate, e ne mantiene l’impostazione: due moduli, base e completo, e un approccio calibrato sulla dimensione e sulla complessità dell’impresa.
Cambia la fonte giuridica: si passa dalla Raccomandazione (UE) 2025/1710 a un Regolamento delegato che completa la Direttiva 2013/34/UE. Cambia anche il perimetro, perché il VS si rivolge a imprese fino a 1.000 dipendenti, mentre il VSME era stato pensato per entità con meno di 250 dipendenti.
La timeline: dal VSME al Voluntary Standard
- 30 luglio 2025: la Commissione adotta la Raccomandazione sulla rendicontazione volontaria delle PMI non quotate (VSME).
- 18 marzo 2026: entra in vigore la Direttiva Omnibus I. La CSRD si applica solo alle imprese con più di 1.000 dipendenti e oltre 450 milioni di euro di fatturato netto e viene introdotto il value chain cap.
- Primavera 2026: la bozza dell’atto delegato sullo standard volontario è oggetto di consultazione.
- 3 luglio 2026: la Commissione adotta il Regolamento delegato sul VS, insieme agli ESRS rivisti.
- 21 settembre 2026: pubblicazione in Gazzetta ufficiale dell’Unione europea.
- 24 settembre 2026: entrata in vigore del Regolamento (UE) 2026/1560.
- Esercizio 2027: il value chain cap diventa operativo per le imprese soggette a CSRD.
A chi si rivolge
Il VS può essere usato dalle imprese che non sono tenute a rendicontare ai sensi della Direttiva contabile e che non superano in media i 1.000 dipendenti nell’esercizio precedente. Rientrano quindi anche realtà medio-grandi che tradizionalmente non sarebbero classificate come PMI.
Le imprese soggette a rendicontazione obbligatoria restano sugli ESRS, rivisti con il Regolamento delegato (UE) 2026/1563. Il VS non le esonera dai loro obblighi.
Come è strutturato
Il VS mantiene la struttura modulare del VSME:
- Modulo base, con le informazioni essenziali per rendicontare in modo proporzionato.
- Modulo completo, per chi vuole un livello di dettaglio maggiore.
Il Regolamento non impone né l’assurance né il tagging XBRL, e consente di utilizzare le indicazioni pratiche sviluppate da EFRAG.
Il value chain cap: perché il VS riguarda anche chi non rendiconta
Le grandi imprese soggette a CSRD devono rendicontare anche la propria catena del valore, e per anni i fornitori più piccoli hanno ricevuto questionari molto diversi tra loro. L’Omnibus I introduce un limite: dall’esercizio 2027, le imprese CSRD non possono chiedere a fornitori e partner con fino a 1.000 dipendenti informazioni oltre quelle previste dal Voluntary Standard, individuate nell’Allegato II.
Alcune precisazioni importanti:
- il limite vale per le informazioni raccolte ai fini della rendicontazione CSRD;
- l’impresa tutelata può rifiutare le richieste eccedenti, e le clausole contrattuali contrarie risultano inefficaci;
- restano fuori dal cap le informazioni comunemente condivise nel settore e quelle richieste da altre norme, ad esempio in materia di due diligence, di prodotto o di vigilanza bancaria.
Il messaggio per le PMI è che i dati continueranno a servire, ma le richieste avranno un perimetro definito. Il VS diventa il parametro di una richiesta ragionevole.
VS e ESRS a confronto
Voluntary Standard (VS) | ESRS | |
|---|---|---|
Fonte | ||
Natura | Volontario | Obbligatorio per le imprese in perimetro CSRD |
Destinatari | Imprese non soggette a rendicontazione obbligatoria, fino a 1.000 dipendenti in media | Imprese con oltre 1.000 dipendenti e oltre 450 milioni di euro di fatturato netto |
Struttura | Modulo base e modulo completo | Standard trasversali e tematici |
Assurance | Nessun obbligo | Prevista dalla CSRD |
Ruolo nella filiera | Definisce il tetto alle richieste ai fornitori fino a 1.000 dipendenti | Richiede alle imprese in perimetro di rendicontare anche la catena del valore |
Come citare correttamente il Voluntary Standard
Chi applica il nuovo standard dovrebbe indicarlo con la formula “Voluntary Standard, Delegated Regulation (EU) 2026/1560”, evitando di usare “VSME” come riferimento normativo. Nei documenti già pubblicati con la dicitura VSME il lavoro svolto resta una base utile, ma va aggiornato il riferimento nei report futuri.
Cosa fare ora: quattro passi per le PMI
- Verificare il proprio perimetro. Controllare dipendenti medi e se si è soggetti a rendicontazione obbligatoria o inseriti nella filiera di un’impresa CSRD.
- Partire dal modulo base. Costruire un set di dati essenziale, tracciabile e aggiornato è il modo più efficiente per rispondere a clienti diversi.
- Mappare le richieste ricevute. Confrontare i questionari dei clienti con il perimetro del VS per capire cosa rientra nella richiesta ragionevole e cosa no.
- Organizzare la raccolta dati. Dati strutturati e una fonte unica evitano di ripetere lo stesso lavoro a ogni richiesta.
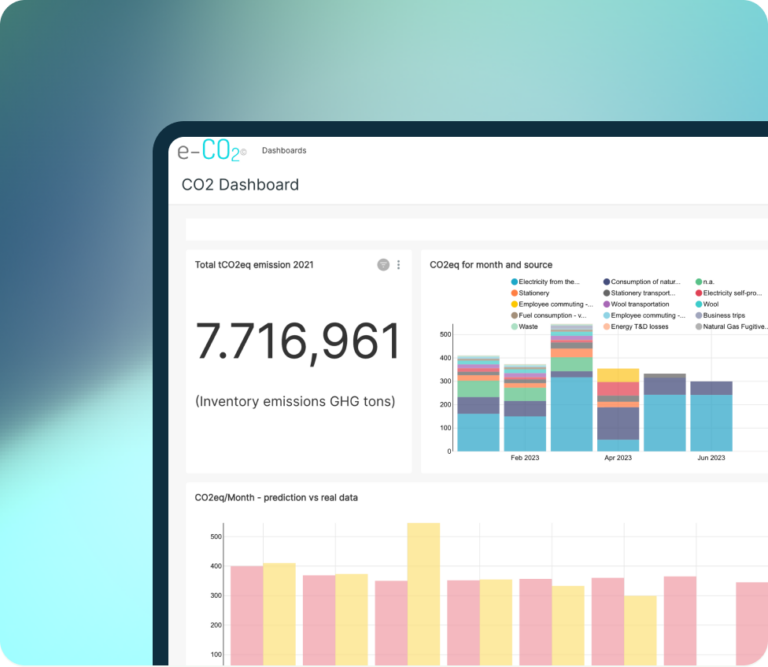
Per organizzare la raccolta dati lungo la filiera, ecosostenibile.eu ha sviluppato eCO2, una piattaforma che automatizza la raccolta tramite gateway API, guida la mappatura della filiera con il Wizard Supply Chain e organizza le informazioni in dashboard personalizzabili.
DOMANDE FREQUENTI
Il VSME è ancora valido?
Il riferimento giuridico corrente è il Regolamento delegato (UE) 2026/1560. Il VS si basa sul VSME, quindi il lavoro già svolto resta una buona base, ma nei documenti futuri va citato il nuovo Regolamento.
Chi può usare il Voluntary Standard?
Le imprese non soggette a rendicontazione obbligatoria che non superano in media i 1.000 dipendenti nell’esercizio precedente.
Il Voluntary Standard è obbligatorio?
No. È uno standard volontario. Chi rientra nella CSRD resta soggetto agli ESRS.
Serve l'assurance?
No, il Regolamento non impone l’assurance sulle informazioni rendicontate secondo il VS, né il tagging XBRL.
Quali sono i moduli del Voluntary Standard?
Il modulo base e il modulo completo.
Che cos'è il value chain cap?
È il limite alle informazioni che le imprese CSRD possono chiedere a fornitori e partner fino a 1.000 dipendenti: non possono andare oltre quanto previsto dal VS, per la propria rendicontazione CSRD.
Un cliente può chiedermi più dati di quelli del VS?
Per la sua rendicontazione CSRD no, dall’esercizio 2027. Restano però fuori dal cap le informazioni comunemente condivise nel settore e quelle richieste da altre norme, come la due diligence o la normativa bancaria.
Se ho già redatto un report VSME, devo rifarlo?
Il VS si basa sulla versione originale del VSME, quindi il lavoro svolto è una base solida. Conviene confrontare i datapoint con il nuovo standard e aggiornare il riferimento normativo nei report futuri.
Fonti
Regolamento delegato (UE) 2026/1560, GUUE 21 settembre 2026 (testo ufficiale su EUR-Lex)
Linklaters, “EU CSRD: Commission adopts revised ESRS and voluntary reporting standard”
Construction Industry Federation, “CSRD and the EU Voluntary Standard” (5 ottobre 2026)
ESGDO, “VSME Voluntary Standard Published: In Force 24 September 2026”
A&O Shearman, “Agreement on the CSRD/CS3D Omnibus Package”
ANCE, “Rendicontazione di sostenibilità, nuove regole Ue per semplificare gli obblighi”
Accountancy Europe, risposta alla consultazione sulla bozza di regolamento delegato